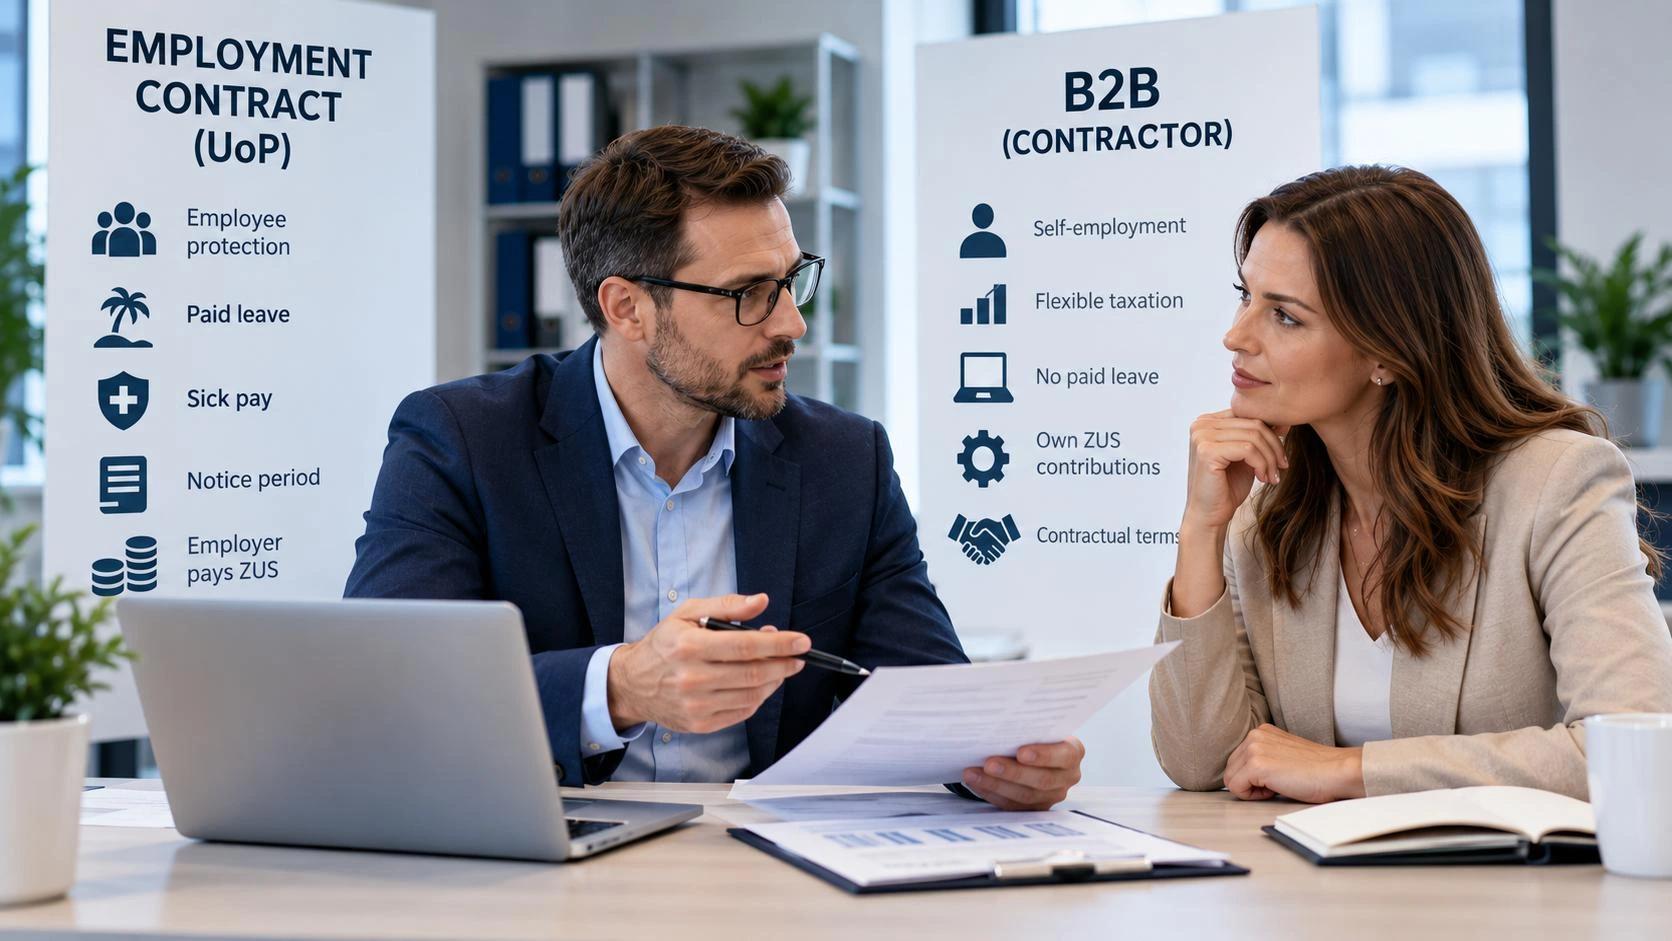
Wybór między B2B a umową o pracę wpływa na wysokość składek, podatków oraz zakres ochrony prawnej. Współpraca B2B może zapewnić większą elastyczność i wyższe wynagrodzenie netto, ale oznacza samodzielne rozliczenia i ryzyko. Umowa o pracę daje stabilność oraz uprawnienia pracownicze, dlatego przed decyzją można porównać warunki i charakter współpracy.
Zatrudnienie B2B najczęściej daje większą swobodę w rozliczaniu kosztów i wyborze formy opodatkowania, ale wiąże się z samodzielnym opłacaniem składek oraz mniejszą ochroną niż etat.
Różnice w składkach i rozliczeniu podatku
Przy umowie o pracę pracownik i pracodawca finansują składki na ubezpieczenia społeczne w częściach określonych przepisami. Pracodawca oblicza i przekazuje należności do ZUS, pobiera zaliczkę na PIT oraz prowadzi dokumentację płacową. Pracownik nie rozlicza osobno składek z tytułu etatu, choć ich część pomniejsza wynagrodzenie brutto. Osoba prowadząca działalność gospodarczą samodzielnie opłaca składki społeczne i zdrowotną.
Wysokość obciążeń zależy m.in. od podstawy składek, dostępnych ulg, dochodu oraz wybranej formy opodatkowania.
Przedsiębiorca może rozliczać podatek według skali, podatkiem liniowym albo ryczałtem, o ile spełnia warunki dla danej formy. Koszty uzyskania przychodu mogą obniżyć dochód podatkowy, ale nie każdy wydatek firmowy można odliczyć. VAT jest odrębnym podatkiem i nie stanowi automatycznie dodatkowego zarobku.
Porównując oferty, należy przemyśleć trzy grupy obciążeń i uprawnień:
- Na etacie: wynagrodzenie netto, płatny urlop, zasady wypłaty za czas choroby oraz ochronę wynikającą z prawa pracy.
- Na B2B: przychód po odjęciu ZUS, składki zdrowotnej, PIT, kosztów działalności i ewentualnych wydatków na księgowość.
- W obu wariantach: całkowity koszt ponoszony przez firmę, stabilność dochodu oraz odpowiedzialność za przerwy w świadczeniu usług.
Kiedy współpraca B2B może zostać uznana za etat
O charakterze relacji nie rozstrzyga nazwa umowy ani wystawianie faktur, lecz faktyczne warunki pracy. Zgodnie z art. 22 Kodeksu pracy zatrudnienie w warunkach właściwych stosunkowi pracy jest zatrudnieniem pracowniczym, jakkolwiek nazwy zawartej umowy. Niedopuszczalne jest zastępowanie umowy o pracę umową cywilnoprawną, gdy zachowane są te warunki. Przy ocenie bierze się pod uwagę łącznie m.in.:
- Obowiązek osobistego wykonywania zadań, bez swobody powierzenia ich zastępcy.
- Pracę pod kierownictwem kontrahenta, w wyznaczonym miejscu i czasie.
- Wykonywanie zadań na rzecz i ryzyko firmy, bez rzeczywistej samodzielności gospodarczej.
Żaden pojedynczy element nie przesądza automatycznie o wyniku.
Znaczenie mają m.in. możliwość organizowania pracy, ponoszenie odpowiedzialności za rezultat, samodzielne ustalanie godzin oraz obsługiwanie innych klientów. Jeżeli praktyka przypomina etat, pracownik może dochodzić ustalenia istnienia stosunku pracy przed sądem, a Państwowa Inspekcja Pracy może podjąć kontrolę. Przekwalifikowanie współpracy może oznaczać roszczenia o uprawnienia pracownicze oraz konieczność korekty rozliczeń składkowych i podatkowych. B2B jest więc uzasadnione przede wszystkim wtedy, gdy przedsiębiorca rzeczywiście samodzielnie świadczy usługi, a formalnie zastępuje pracownika.
Jak oblicza się podatek i składki od wynagrodzenia?
Przy umowie o pracę składki społeczne potrącane z pensji brutto obejmują składkę emerytalną 9,76%, rentową 1,5% i chorobową 2,45%. Następnie od podstawy pomniejszonej o te składki pobiera się 9% składki zdrowotnej. Pracodawca finansuje także własną część składek, dlatego jego koszt zatrudnienia jest wyższy niż wynagrodzenie brutto pracownika. Zaliczka na PIT zależy od dochodu i zasad skali: stawka wynosi 12% do 120 tys. zł rocznej podstawy opodatkowania, a od nadwyżki – 32%. Kwota wolna wynosi 30 tys. zł.
Pracodawca pobiera zaliczki z pensji, pilnując m.in. złożone oświadczenia podatkowe.
Kwota „na rękę” jest więc niższa od brutto podobnie jak o składki pracownikai zaliczkę na podatek. W B2B przedsiębiorca sam rozlicza należności wobec ZUS i urzędu skarbowego. Podatek może rozliczać według skali, stawką liniową 19% albo ryczałtem – jeśli spełnia warunki, a wybrana stawka ryczałtu odpowiada rodzajowi usług. Przy ryczałcie podatek liczy się od przychodu, a przy skali i podatku liniowym zasadniczo od dochodu, czyli przychodu pomniejszonego o koszty.
Jak zmienia się ZUS przedsiębiorcy?
Składki społeczne B2B obejmują m.in. ubezpieczenie emerytalne, rentowe i wypadkowe; chorobowe jest dobrowolne. Początkujący przedsiębiorca może, po spełnieniu warunków, korzystać z ulgi na start, a później z preferencyjnych składek. Składka zdrowotna jest odrębnym obciążeniem i jej sposób obliczania zależy od wybranej formy opodatkowania. Przy skali wynosi 9% podstawy, przy podatku liniowym 4,9%, z zastrzeżeniem minimalnej składki. Na ryczałcie jej wysokość zależy od progu przychodów.
Co potrąca się z pensji pracownika?
Pracownik nie opłaca składek ZUS samodzielnie – potrącenia wykazuje na liście płac i przekazuje pracodawca. W odróżnieniu od przedsiębiorcy pracownik nie wybiera formy opodatkowania ani nie rozlicza składek co miesiąc jako płatnik. Przy porównywaniu ofert trzeba zestawiać kwotę netto z pensji z przychodem B2B pomniejszonym o podatek, ZUS, koszty prowadzenia działalności i ewentualne wydatki na księgowość. Sama nazwa kontraktu ani faktury nie przesądzają o jego kwalifikacji, a spór może dotyczyć podobnie jak praw wykonawcyi rozliczeń firmy.
Skutki zakwestionowania kontraktu B2B przez organy i sąd
Ryzyko polega na uznaniu, że współpraca była stosunkiem pracy, mimo zawarcia umowy B2B.
Ocenia się rzeczywisty sposób jej wykonywania, a zapisy umowy. O kwalifikacji decydują fakty, nie nazwa kontraktu. Sprawa może zacząć się od kontroli Państwowej Inspekcji Pracy, zgłoszenia wykonawcy albo postępowania dotyczącego ubezpieczeń. PIP może wystąpić do sądu pracy z powództwem o ustalenie istnienia stosunku pracy; sama kontrola nie oznacza automatycznego przekształcenia umowy.
Odrębnie ZUS może wydać decyzję dotyczącą podlegania ubezpieczeniom, którą można zaskarżyć do sądu.
Możliwe następstwa zakwestionowania współpracy obejmują:
- ustalenie przez sąd, że strony łączył stosunek pracy;
- roszczenia o świadczenia pracownicze, takie jak wynagrodzenie za nadgodziny lub ekwiwalent za niewykorzystany urlop;
- obowiązek rozliczenia zaległych składek i ewentualne korekty dokumentów;
- grzywnę za zawarcie umowy cywilnoprawnej w warunkach, w których powinna być zawarta umowa o pracę.
Wynik jednego postępowania nie przesądza automatycznie rozstrzygnięć wszystkich pozostałych. Znaczenie mają ich przedmiot, zgromadzone dowody i decyzje właściwych organów. Pracodawca może też ponieść koszty obsługi sporu oraz korekt rozliczeń za wcześniejsze okresy.
| Podmiot | Rola w sprawie | Możliwy skutek |
|---|---|---|
| PIP | Kontrola i powództwo | Sprawa trafia do sądu pracy |
| Sąd pracy | Ocena relacji stron | Ustalenie istnienia stosunku pracy |
| ZUS | Ocena tytułu ubezpieczenia | Decyzja o podleganiu ubezpieczeniom |
O kwalifikacji współpracy nie przesądza nazwa kontraktu ani wystawianie faktur. Zgodnie z art. 22 § 1 i § 1¹ Kodeksu pracy liczy się rzeczywisty sposób wykonywania obowiązków: osobiste i odpłatne świadczenie pracy, pod kierownictwem drugiej strony oraz w miejscu i czasie przez nią wyznaczonym.
Jeśli te cechy występują najczęściej, uzgodnienie, że strony zawierają umowę B2B, nie wyłącza stosunku pracy.
Kiedy kontrakt B2B może zostać uznany za umowę o pracę?
Znaczenie ma łączny obraz współpracy, a nie pojedynczy zapis. Przykładowo, o podporządkowaniu może świadczyć stały grafik narzucony przez klienta, obowiązek codziennej obecności w jego biurze, bieżące polecenia przełożonego dotyczące sposobu wykonywania zadań oraz konieczność uzyskiwania zgody na nieobecność. Typowy scenariusz to specjalista, który pracuje od poniedziałku do piątku w godzinach ustalonych przez firmę, używa jej narzędzi i wykonuje zadania w strukturze zespołu, raportując kierownikowi.
Ważne jest to, czy wykonawca rzeczywiście organizuje własną działalność, czy pozostaje w dyspozycji firmy jak pracownik. Swoboda ustalania kolejności i metod pracy, rozliczanie za rezultat lub projekt, możliwość obsługi klientów i ponoszenie odpowiedzialności za organizację świadczenia przemawiają za samodzielną usługą. Nie są jednak automatycznym zabezpieczeniem: kontrakt może przewidywać cele i terminy, a współpraca z jednym klientem sama w sobie nie przesądza o etacie.
Przy ocenie uznania kontraktu B2B za umowę o pracę bada się przede wszystkim codzienną praktykę, w tym korespondencję, harmonogramy, sposób wydawania zadań i rozliczania nieobecności. Jeśli umowa opisuje niezależną usługę, lecz faktycznie firma wyznacza czas, miejsce i sposób pracy, rozbieżność między dokumentem a praktyką ma znaczenie.
